

Niedawno pojawiła się ważna dla wszystkich interpretacja KIS z dnia 19 sierpnia 2026 r., sygn.: 0111-KDIB1-2.4010.308.2026.1.EWJ.
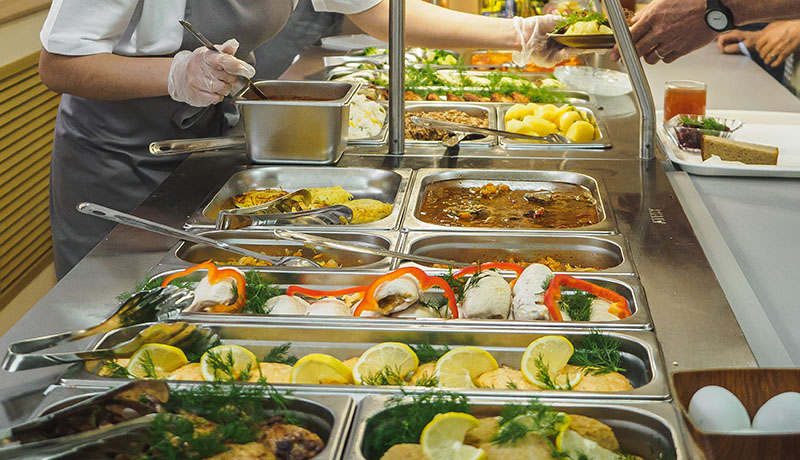
Stan faktyczny przedstawiony przez podatnika Spółka z branży SaaS kupowała dla pracowników i współpracowników B2B: kawę, herbatę, wodę, mleko i cukier, owoce, orzechy, ciastka i przekąski, produkty śniadaniowe, zbiorczo zamawiane lunche dostarczane do biura. Posiłki były...Chcesz dowiedzieć się więcej?
Dostęp do pełnej treści materiałów wymaga subskrypcji. Dołącz do naszej społeczności już dziś!
Subskrybuj teraz

